
O que é KYC e por que a verificação não pode parar no cadastro
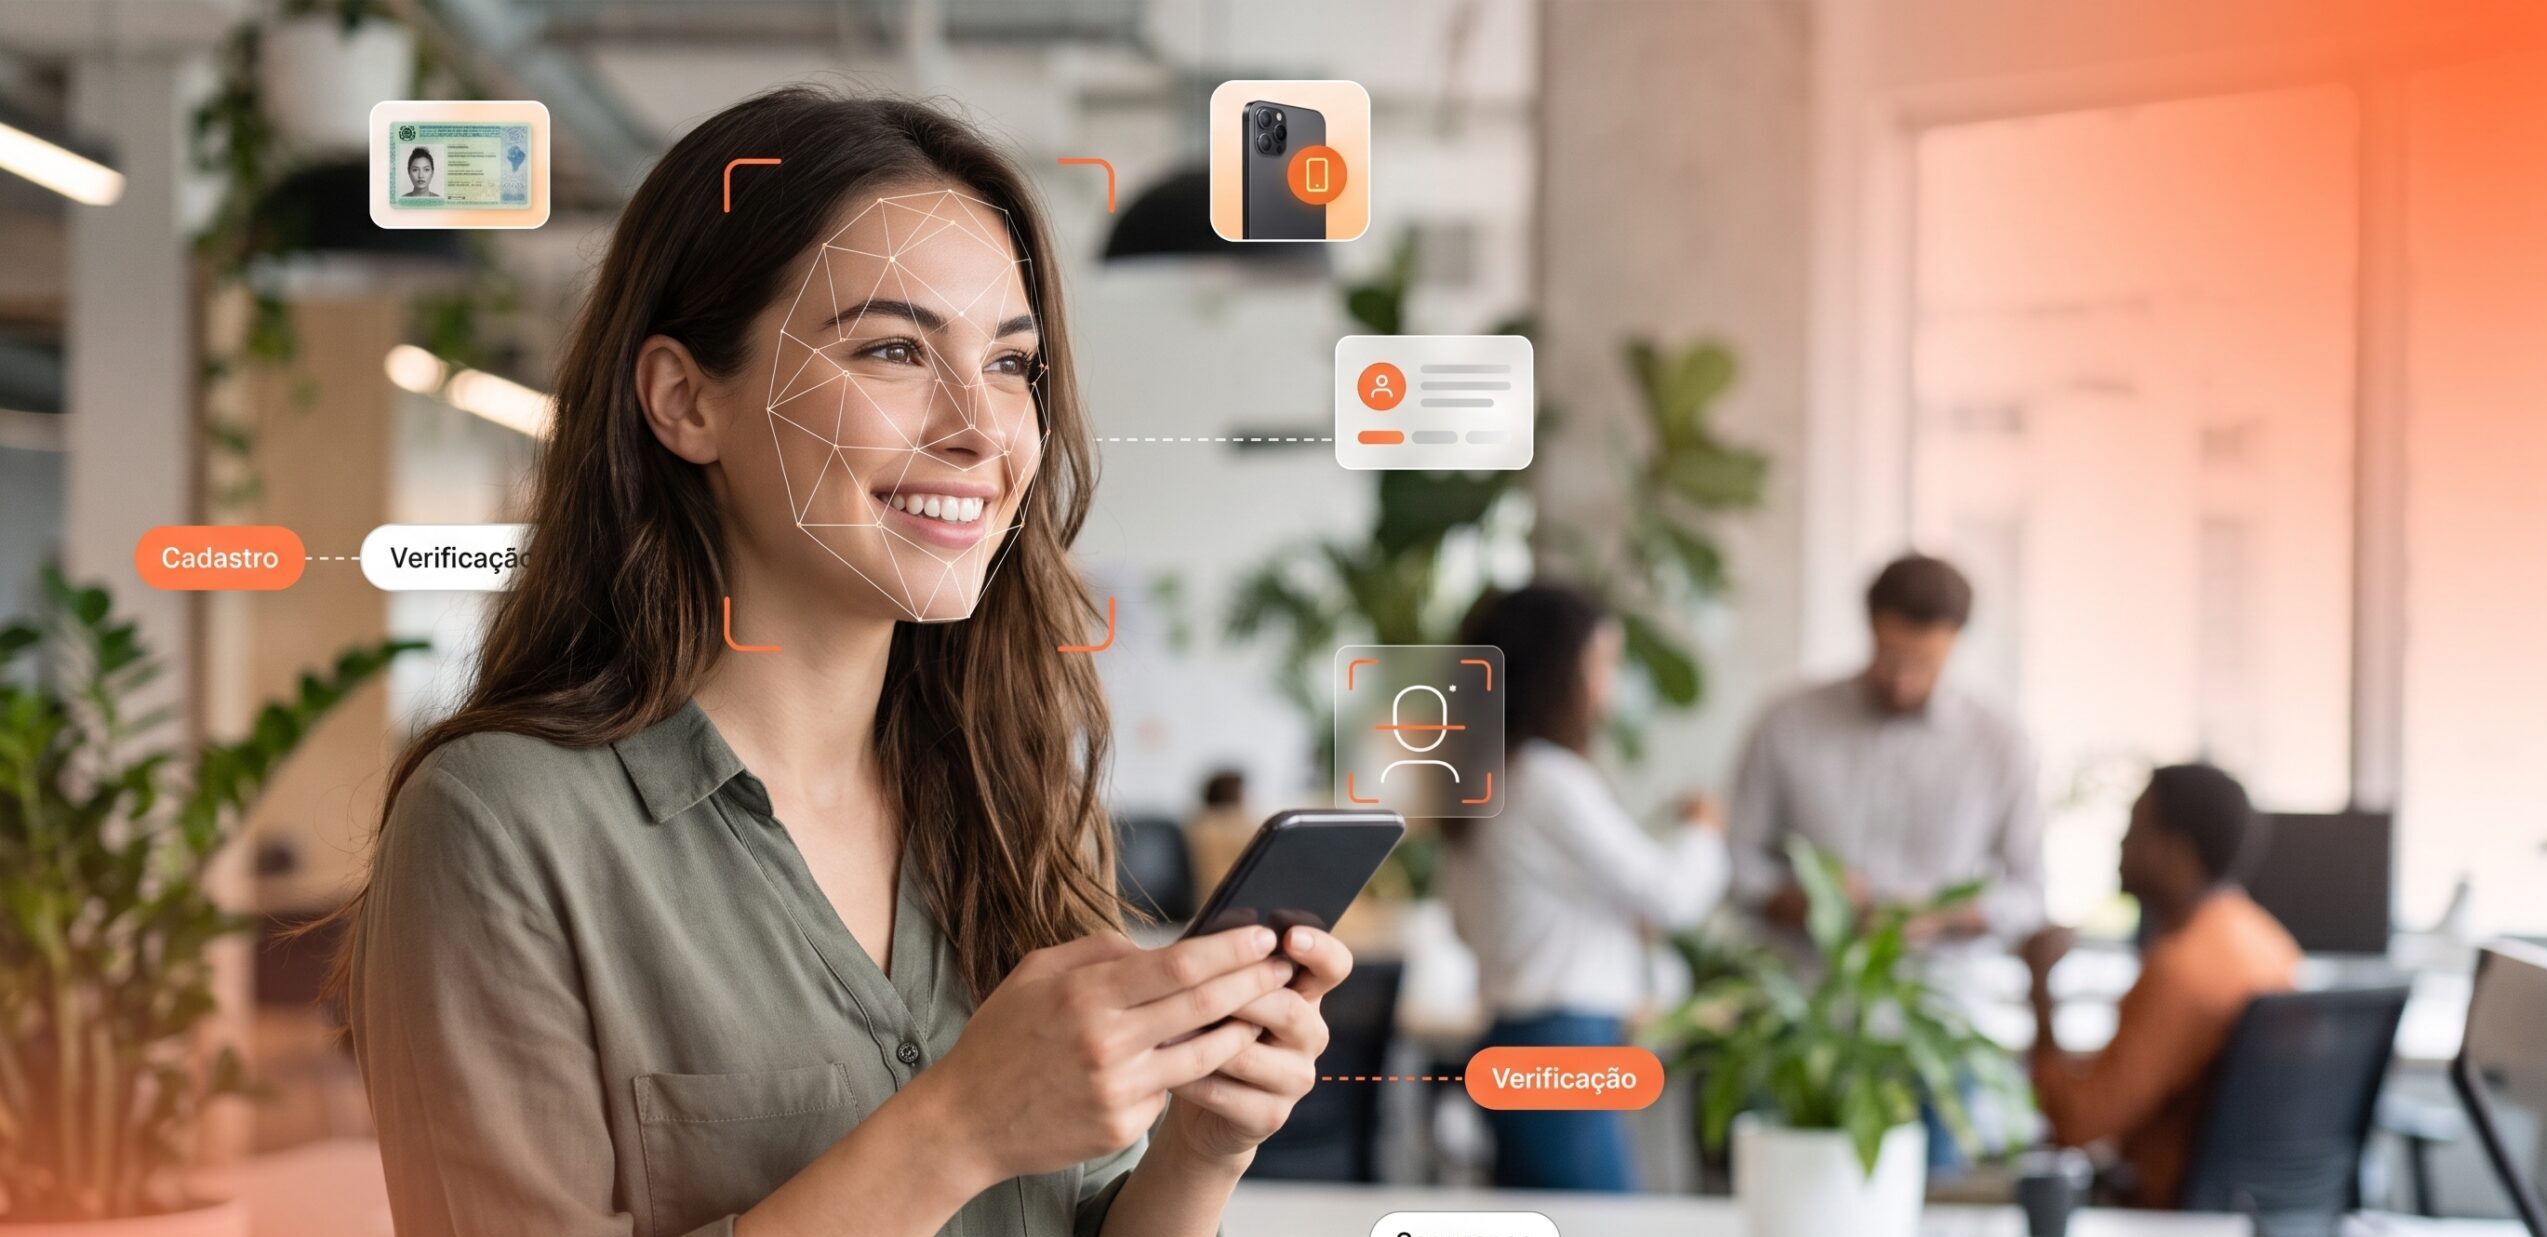
KYC (Know Your Customer, ou “conheça seu cliente”) é o conjunto de processos que uma instituição financeira usa para confirmar que o cliente é quem diz ser e para avaliar o risco que ele representa. Inclui validar documento, confirmar a identidade por biometria, consultar bases restritivas e acompanhar o comportamento da conta ao longo do tempo.
Além disso, esse último ponto mudou de peso. Em 12 meses, 26,3 milhões de brasileiros caíram em golpes financeiros pela internet ou celular, segundo pesquisa Datafolha para o Fórum Brasileiro de Segurança Pública (março de 2026). Por isso, neste guia, explicamos o que é KYC, como funciona o processo e por que ele precisa acompanhar o cliente do cadastro ao Pix.
Para que serve o KYC no mercado financeiro?
O KYC serve para três coisas ao mesmo tempo: impedir que a instituição seja usada para fraude e lavagem de dinheiro, cumprir as regras do Banco Central e aprovar apenas quem é cliente legítimo.
No entanto, por muito tempo, o KYC bancário foi tratado só como exigência regulatória. Com Pix, Open Finance e inteligência artificial, a identidade digital virou ativo de negócio. Afinal, é ela que define quanto a instituição perde com fraude, quanto tempo leva para abrir uma conta e quantos clientes bons ficam pelo caminho.
Como funciona o processo de KYC?
O processo de KYC funciona em cinco etapas, da entrada do cliente ao acompanhamento da conta:
- Coleta de dados: primeiro, reúne nome, CPF, endereço e documento de identidade.
- Verificação do documento: em seguida, confirma que ele é autêntico e não foi adulterado.
- Biometria e prova de vida: compara o rosto com o documento e confirma que há uma pessoa real e viva diante da câmera.
- Consulta a bases: cruza os dados com bases públicas e listas restritivas.
- Monitoramento contínuo: por fim, acompanha aparelho, local e comportamento ao longo da jornada e aciona uma camada extra de segurança quando algo foge do padrão.
Em resumo, as quatro primeiras etapas acontecem no cadastro. Já a quinta é a que separa um KYC de conformidade de um KYC que de fato previne fraude e acompanha a jornada do cliente.
Quais fraudes o KYC ajuda a prevenir?
Na prática, o KYC ajuda a prevenir fraudes em dois momentos da jornada.
Na entrada:
- Identidade sintética: um CPF real combinado com dados simulados, criando um “cliente” que não existe.
- Deepfake: rosto simulado por inteligência artificial para enganar a verificação facial.
Depois da entrada:
- Sequestro de conta (account takeover): o fraudador assume uma conta legítima. Nenhum dado é falso, só o controle mudou.
- Conta de terceiros: o CPF é de uma pessoa, quem movimenta é outra.
- Consentimento manipulado: o aceite existe, mas a ação foi manipulada.
- Invasão na recuperação de senha: o acesso é liberado para quem não é o dono.
Por que o KYC não pode parar no cadastro?
Porque boa parte do risco aparece depois que o cadastro foi aprovado, quando a verificação não acompanha a operação. Segundo a Febraban, o prejuízo com fraudes financeiras no Brasil chegou a R$ 10,1 bilhões em 2024, e as fraudes via Pix cresceram 43% em dois anos, somando R$ 2,7 bilhões.
Além disso, o risco muda de patamar em momentos específicos: uma troca de aparelho, um Pix alto para uma chave nova, uma recuperação de senha, um pedido de crédito fora do padrão. Portanto, é nesses pontos que a verificação precisa voltar a agir, sem atrapalhar quem é legítimo.
Quais tecnologias formam um KYC moderno?
Um KYC moderno combina cinco camadas que trocam sinais entre si:
- Prova de vida, ou verificação de vivacidade (liveness): confirma que existe uma pessoa real e viva diante da câmera, e não uma foto, um vídeo, uma máscara ou uma imagem injetada por software. Conheça o LegitFace
- Biometria facial: compara o rosto com o documento (1:1) e com a base já cadastrada (1:N), identificando multicontas. Conheça o LegitID
- Análise de documento: detecta documento falso, adulterado ou “foto de foto”. Conheça o LegitDoc
- Consulta a bases: cruza dados com bases públicas e listas restritivas em segundos. Conheça o LegitCheck
- Inteligência de dispositivo: lê aparelho, localização e comportamento em tempo real. Conheça o LegitDevice
Além disso, na prova de vida, certificação internacional independente deve ser levada como critério de decisão. Laboratórios como iBeta e BixeLab testam a resistência contra ataques de apresentação (foto, vídeo, máscara) e de injeção (imagem inserida sem passar pela câmera).
Na Legitimuz, essas camadas processam mais de 400 milhões de verificações por ano e já ajudaram a prevenir mais de R$ 100 milhões em fraudes.
Como fazer KYC sem perder cliente legítimo?
Aplicando a verificação certa no momento certo, de acordo com o risco de cada operação. Assim, quem está dentro do padrão passa sem perceber. Enquanto isso, o comportamento atípico ganha uma camada extra de segurança durante o fluxo do seu negócio.
Esse cuidado pesa no resultado, porque, segundo a Javelin Strategy & Research, falsos positivos são três vezes mais frequentes do que a fraude real.
Perguntas frequentes
KYC é obrigatório para instituições financeiras?
Sim. Instituições reguladas pelo Banco Central precisam identificar e qualificar seus clientes como parte das regras de prevenção à lavagem de dinheiro. As normas em vigor em 2026 reforçaram a exigência de controles contínuos, rastreáveis e auditáveis, inclusive após o cadastro.
O que significa KYC no banco?
No banco, KYC é o processo de conhecer o cliente: confirmar a identidade na abertura da conta, avaliar o risco e acompanhar a movimentação. É o que permite aprovar rápido quem é legítimo e barrar tentativas de fraude e lavagem de dinheiro ao longo de todo o relacionamento.
O que é prova de vida no KYC?
Prova de vida, ou liveness, é a tecnologia que confirma que há uma pessoa real e viva diante da câmera no momento da verificação. Ela bloqueia fotos, vídeos, máscaras e imagens injetadas por software. A versão passiva faz isso sem pedir gestos ao cliente, gerando menos fricção.
Por que bancos digitais precisam de prova de vida biométrica?
Porque no banco digital não existe agência para conferir o cliente pessoalmente. A prova de vida biométrica substitui esse encontro: confirma que quem abre a conta, troca de aparelho ou recupera a senha é o titular real, e não uma foto, um vídeo ou um deepfake.
Fontes: pesquisa Datafolha para o Fórum Brasileiro de Segurança Pública (março de 2026); Febraban; Javelin Strategy & Research; Banco Central do Brasil; Lei nº 13.709/2018 (LGPD).
Entenda como o Legitimuz ajuda o seu negócio a travar o fraudador e aprovar o cliente legítimo, desde o onboarding até o fluxo transacional, fale com o nosso time.